L'essentiel en 30 secondes
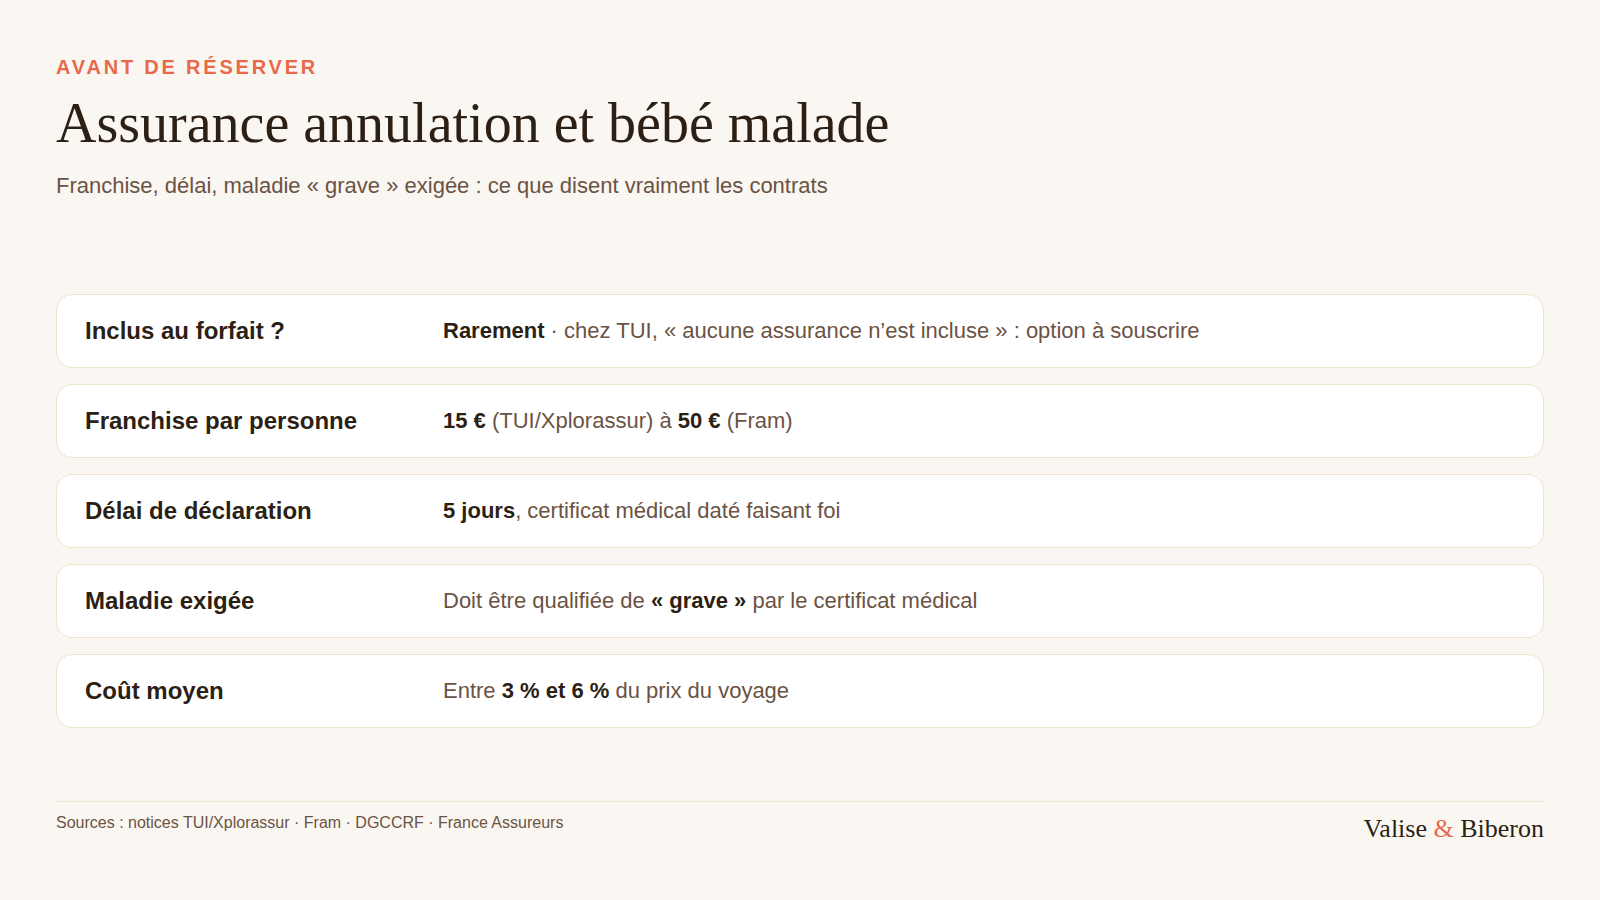
- Rarement incluse : chez TUI, l'assurance voyage est explicitement en option, pas dans le forfait de base.
- Franchise et délai : 15 à 50 € par personne selon l'assureur consulté, et 5 jours pour déclarer le sinistre avec certificat médical.
- Maladie « grave » exigée : un simple rhume ne déclenche généralement pas la garantie.
- Vérifiez vos doublons : carte bancaire, mutuelle ou assurance habitation couvrent parfois déjà une partie du risque.
Dans cet article
L'assurance annulation n'est presque jamais automatiquement incluse
Premier réflexe avant de réserver un tout compris avec un bébé : vérifier si une assurance annulation est réellement comprise dans le prix, ou seulement proposée en option. Chez TUI, la réponse est explicite : « aucune assurance ou assistance n'est incluse dans nos voyages », l'assurance est vendue en supplément via un partenaire (TUI). La DGCCRF rappelle la même règle de prudence pour tout achat de séjour à forfait : « vous avez peut-être souscrit une assurance annulation lors de l'achat de votre voyage : si tel est le cas, reportez-vous au contrat » (DGCCRF). Autrement dit, rien n'est présumé : c'est votre contrat, et lui seul, qui fait foi.
Ce que couvre vraiment la garantie « enfant malade », contrat par contrat
Nous avons consulté les notices publiques de deux grands voyagistes tout compris. Les montants et délais varient sensiblement :
| Voyagiste / assureur | Franchise par personne | Plafond | Délai de déclaration |
|---|---|---|---|
| TUI (Xplorassur) | 15 € | 6 500 €/personne, 32 000 €/événement | 5 jours |
| Fram (Assur’Voyages) | 50 € | Non précisé sur la notice consultée | 5 jours, certificat médical daté faisant foi |
Sources : notices Xplorassur (TUI) et Assur’Voyages (Fram). Chez Fram, le texte est sans ambiguïté : « seule la date du certificat médical, d'hospitalisation ou de décès fera foi » — c'est la date de première manifestation de la maladie qui compte, pas la date à laquelle vous prévenez l'agence. Club Med propose plusieurs formules d'assurance (« Écran Total Soleil », « Top Départ ») listées dans ses conditions de vente ; le détail complet des franchises n'était pas accessible publiquement au moment de la rédaction — demandez la notice complète avant de signer.
Dans les deux contrats étudiés, la garantie exige une maladie qualifiée de « grave » : une fièvre ou un rhume ordinaire de bébé ne suffit généralement pas, il faut une atteinte constatée médicalement, avec certificat à l'appui.
Assurance annulation ou assurance multirisque voyage ?
France Assureurs distingue clairement les deux : l'assurance annulation « couvre les frais si le voyage est annulé avant le départ » (maladie ou accident grave, décès d'un proche, parfois licenciement économique selon les contrats), tandis que la multirisque voyage y ajoute l'assistance-rapatriement, les frais médicaux et les bagages pendant le séjour (France Assureurs). Avec un bébé, la seconde a un intérêt réel : un souci médical à l'étranger coûte souvent plus cher qu'une annulation avant départ. France Assureurs comme l'INC conseillent, avant de souscrire, de vérifier ce que couvrent déjà votre carte bancaire, votre assurance habitation ou votre mutuelle, pour éviter de payer deux fois la même garantie (INC).
Les exclusions à lire avant de signer
France Assos Santé alerte sur une exclusion fréquente et mal connue : la plupart des contrats excluent « les conséquences médicalement prévisibles de maladies préexistantes diagnostiquées ou traitées dans les 6 mois précédant la demande d'assistance » (France Assos Santé). Si votre enfant suit un traitement en cours au moment de la souscription, posez la question explicitement à l'assureur avant de payer.
Bonne nouvelle en cas de litige : dans un cas étudié par la Médiation de l'assurance, le principe rappelé est que « c'est à l'assureur de prouver que la maladie était antérieure à la souscription » pour justifier un refus de garantie ; à défaut de preuve objective, le refus n'est pas valable (Médiation de l’assurance).
Combien coûte une assurance annulation pour une famille ?
Ordre de grandeur communément cité par les comparateurs : entre 3 % et 6 % du prix du voyage. Pour un séjour familial facturé 5 000 €, cela représente environ 150 à 300 € (Réassurez-moi). Il s'agit d'un ordre de grandeur indicatif donné par un comparateur privé, à vérifier sur le devis réel de votre voyagiste.
Cet article présente des informations publiques à visée pratique ; il ne constitue pas un conseil personnalisé en assurance. Lisez toujours l'intégralité de votre propre notice avant de souscrire ou de renoncer à une garantie.
Avant de réserver un Ôclub en famille, vérifiez ce qu'inclut réellement le prix affiché — assurance comprise ou non.
Voir les Ôclub en famille →Lien affilié : même prix pour vous, petite commission pour le site. En savoir plus.
Questions fréquentes
Une assurance annulation est-elle incluse dans mon séjour tout compris ?
Cela dépend du voyagiste. TUI l'indique noir sur blanc : « aucune assurance ou assistance n'est incluse dans nos voyages », l'assurance annulation est proposée en option au moment de la réservation. Vérifiez systématiquement le contrat et les conditions générales de vente avant de payer.
Mon enfant est malade juste avant le départ : suis-je remboursé automatiquement ?
Non. Les contrats consultés (TUI/Xplorassur, Fram) exigent un certificat médical daté qualifiant une « maladie grave, un accident corporel grave ou un décès », déclaré dans un délai court (5 jours chez les deux assureurs consultés), et appliquent une franchise par personne.
Ma carte bancaire ou ma mutuelle couvre-t-elle déjà l'annulation ?
C'est possible. L'Institut national de la consommation et France Assureurs recommandent tous deux de vérifier vos garanties existantes (carte bancaire haut de gamme, assurance habitation, mutuelle) avant de souscrire une assurance en double, ce qui arrive fréquemment.
Que couvre une assurance « multirisque voyage » que l'assurance annulation seule ne couvre pas ?
Selon France Assureurs, l'assurance annulation ne joue qu'avant le départ. La multirisque voyage ajoute l'assistance/rapatriement, les frais médicaux et les bagages pendant le séjour lui-même — des garanties utiles avec un bébé, en particulier à l'étranger.
Que faire si l'assureur refuse ma demande de remboursement ?
D'après un cas publié par la Médiation de l'assurance, c'est à l'assureur de prouver que la maladie était antérieure à la souscription du contrat pour justifier un refus ; à défaut de preuve objective, le refus n'est pas valable. Vous pouvez contester par écrit, puis saisir un médiateur.
Sources
Consultées les 15, 16 et 22 septembre 2026. Voir notre méthode.
- DGCCRF – Voyages et séjours à forfait : les points à vérifier (16 mars 2026)
- TUI – Assurances voyage
- TUI / Xplorassur – Notice d’assurance voyage
- Fram – Notice Assur’Voyages
- Club Med – Conditions de vente (édition du 10 octobre 2025)
- France Assureurs – Vacances : assurance et assistance (31 août 2026)
- Institut national de la consommation – Les assurances voyage ou annulation sont-elles des options utiles ? (12 novembre 2025)
- France Assos Santé – Les exclusions santé méconnues des assurances voyage (10 juillet 2025)
- Médiation de l’assurance – L’assureur doit prouver l’antériorité de la maladie
- Réassurez-moi – Prix d’une assurance voyage (31 août 2026)
Pour aller plus loin
- Les 4 destinations comparées (climat, papiers, santé)
- Le guide complet du tout compris avec bébé
- Le comparatif des clubs bébé de 11 enseignes
À propos de l'auteur. Alex est parent et fondateur de Valise & Biberon. Il compare les conditions officielles des enseignes, compagnies et administrations, et cite systématiquement ses sources. En savoir plus.